从“看产品”到“看场景” 金融服务如何走向可感、可用——金融信息服务的场景化转型之路
在金融科技浪潮的推动下,金融服务正经历一场深刻的范式转移:从过去以产品为中心、让用户去适应复杂金融术语的“看产品”模式,转向以用户日常生活场景为起点、将金融服务无缝嵌入其中的“看场景”模式。金融信息服务作为金融体系的重要组成部分,其转型尤为关键。如何让金融信息服务变得可感、可用,真正融入百姓的生活场景,成为行业亟待解答的课题。
一、传统模式之困:产品导向下的金融信息服务“高冷”难懂
长期以来,金融信息服务多以产品为导向,呈现方式专业、晦涩。以基金产品为例,传统的基金销售页面往往聚焦于夏普比率、最大回撤、波动率等专业指标,虽然信息全面,但对普通投资者而言如同“天书”。用户需要跨越较高的认知门槛,才能理解产品是否适合自己。这种“看产品”的模式,本质上是让用户适应金融,而非金融适应人。
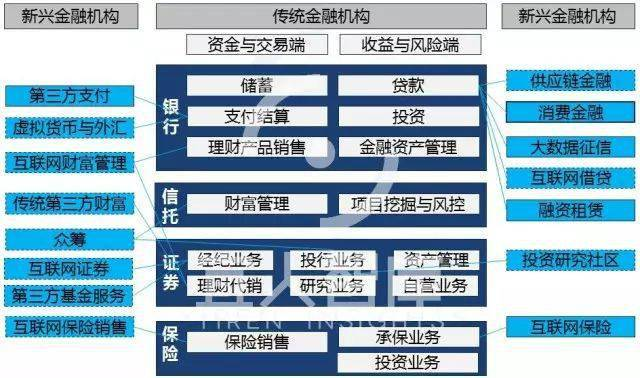
金融信息服务也常常割裂于用户的生活场景。无论是理财、保险还是信贷,用户往往在产生需求时,需要主动跳转到特定的金融平台或页面,经历繁琐的搜索、比对和风险评估,体验割裂且效率低下。金融信息与用户真实生活场景之间存在明显鸿沟,导致服务触达率低、用户体验差。
二、场景化转型之势:金融信息服务融入生活,顺势而为
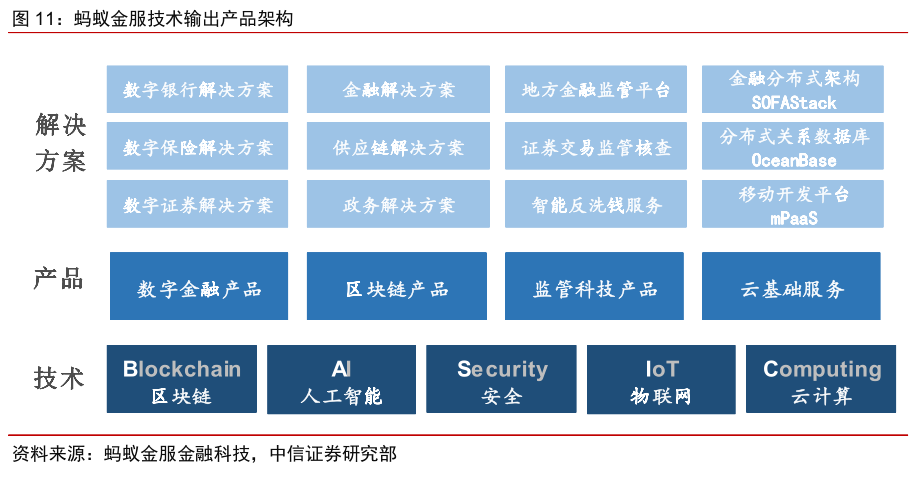
随着大数据、人工智能、物联网等技术的发展,金融服务开始转向“看场景”:即从用户所处的具体生活场景出发,识别其潜在金融需求,将金融信息服务以直观、易懂、即时的形式推送至用户面前。例如,在旅游场景中,用户预订机票时,系统可自动推荐带有航班延误险的支付方式;在购车场景中,4S店内的智能终端可根据用户预算与信用状况,实时提供分期方案与保险产品推荐。金融不再是独立的产品货架,而是生活场景的自然延伸。
这种转向,使得金融信息服务不再仅仅提供冰冷的数据,而是结合场景需求,提供动态、个性化、有温度的解读与建议。可感性增强,意味着金融信息不再是难以理解的数字,而是转化为用户可以感知的利益点——例如,“每天少喝一杯咖啡,即可获得10万元保障”;可用性增强,意味着用户可以在需要的那一刻、需要的那个地方,轻松完成金融决策与交易。
三、金融信息服务如何实现可感、可用?
1. 数据智能,精准洞察场景需求
通过大数据分析用户行为轨迹、消费习惯与人生阶段,金融机构可识别用户何时、何地、因何产生金融需求。例如,当用户频繁搜索“留学”信息时,可自动推送留学贷款、外汇兑换、海外保险等系列信息服务。这要求金融信息服务底层具备强大的数据整合与实时计算能力,从“人找产品”变为“产品找人”。
2. 自然语言交互,让信息“说得明白”
运用自然语言处理(NLP)技术,金融信息服务可以用大白话解读复杂金融概念。例如,将“年化收益率”转化为“存入1万元,一年后预计收益350元”,将“信用评分”转化为“你的信用超过85%的用户,可获得更优利率”。这种具象化表达,降低理解门槛,让信息可感。
3. API嵌入,让服务“触手可及”
通过开放API,金融信息服务可被嵌入到电商、出行、医疗、教育等外部场景平台。用户在哪些场景产生需求,金融服务就在哪里出现,真正做到“可用”。例如,医院挂号APP中嫁接“先诊疗后付费”的信用支付服务,外卖平台中内嵌“食安险”信息等。
4. 智能合约与自动化,实现即时满足
区块链智能合约可在满足条件时自动触发金融服务,无需人工干预。例如,航班延误时,延误险自动理赔到账;天气指数触发农业保险自动赔付。金融信息服务从事前咨询延伸至事后自动执行,可感亦可用。
四、挑战与应对:确保转型行稳致远
场景化转型并非没有挑战。一方面,数据隐私与安全成为突出问题,场景嵌入需要收集大量用户数据,如何合法合规使用至关重要。另一方面,金融产品与场景过度捆绑可能引发道德风险,例如诱导过度借贷,需强监管约束。
为此,金融信息服务需要:一,建立内生合规机制,将隐私计算、联邦学习等技术应用于数据融合,实现“数据可用不可见”;二,坚持适当性管理,根据不同场景下的用户风险承受能力推介适当产品;三,保持信息透明,让用户在场景中获得充分知情与自主选择权。只有当金融信息服务有温度、有边界、有底线,可感可用才能行稳致远。
五、展望:从场景中来,到场景中去
归根结底,金融信息服务的终极目标已经不是单纯推销产品,而是通过融入场景,赋能用户更从容地管理财富、规避风险、实现人生目标。从看产品到看场景,不仅仅是服务方式的转变,更是金融价值观的重塑——从以产品为中心,到以人民为中心。
当金融信息服务“一眼可感,抬手可用”,人人皆可便捷享受金融发展带来便利和红利,金融服务才能真正走进千家万户。
如若转载,请注明出处:http://www.firongchuang.com/product/30.html
更新时间:2026-10-11 17:48:32