津魁互联网金融信息服务(攸县)破产清算案的法律分析与金融信息服务行业警示
一、案件背景
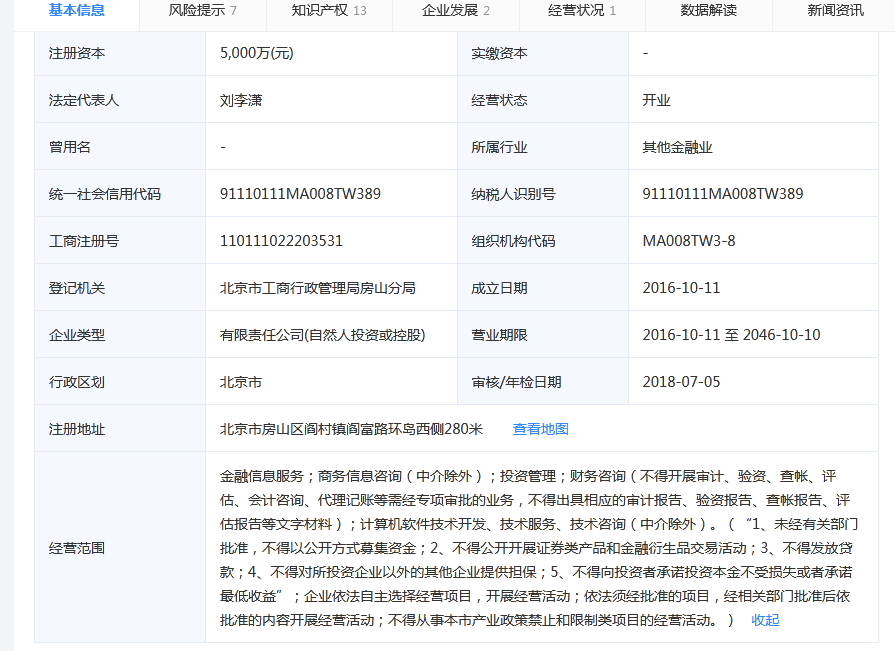
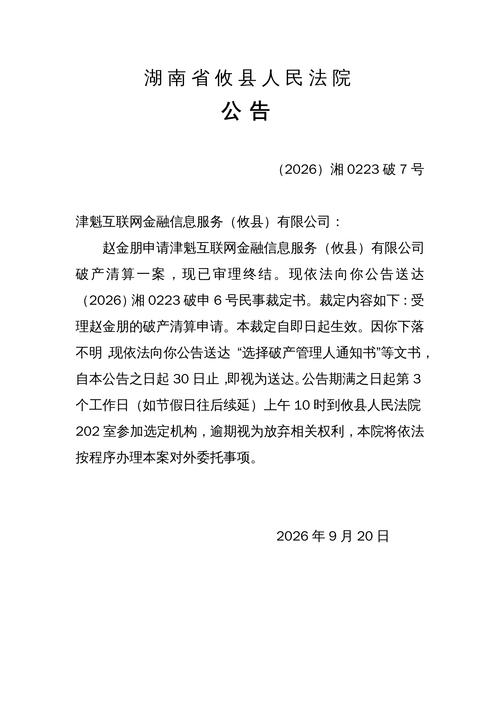
津魁互联网金融信息服务(攸县)是一家注册于湖南省攸县的互联网金融信息服务机构,主要业务涉及P2P网贷信息中介、理财咨询等。因经营不善、资金链断裂,该公司被债权人申请破产清算。法院经审查后裁定受理,并指定管理人开展清算工作。该案是攸县地区较为典型的互联网金融平台破产案例,对区域金融生态和投资者信心产生了一定影响。
二、破产清算的法律程序
根据《中华人民共和国企业破产法》,破产清算主要包括以下环节:
- 申请与受理:债权人或债务人向法院提出破产申请,法院审查后裁定受理,并指定管理人。
- 债权申报与审核:管理人在规定期限内通知已知债权人并公告,债权人申报债权,管理人审核确认。
- 财产清理与变价:管理人接管债务人财产,清理、评估并变卖非货币财产。
- 财产分配:按照法定顺序(破产费用、共益债务、职工工资、税款、普通债权等)分配破产财产。
- 清算终结:分配完毕后,管理人提请法院裁定终结破产程序,办理注销登记。
在本案中,津魁公司作为互联网金融信息服务机构,其财产可能涉及大量出借人资金、借款人债权、服务器数据等虚拟资产,清算难度较大。管理人需重点核查资金流向,区分平台自有资金与客户资金,并依法处理。
三、金融信息服务行业的风险与合规要点
互联网金融信息服务机构(如P2P平台)在破产清算中暴露出的行业共性问题包括:
- 资金池与自融风险:部分平台违规设立资金池,将出借人资金挪作他用,导致破产时资金缺口巨大。
- 信息中介定位不清:名义上为信息中介,实际上提供担保或承诺保本保息,一旦坏账率上升即陷入兑付危机。
- 合规与监管缺失:未按规定进行备案、资金存管、信息披露,增加破产处置难度。
- 数据与隐私保护:破产清算中涉及大量用户个人信息和交易数据,管理人需依法保护,防止泄露。
四、对出借人与借款人的影响
- 出借人:作为普通债权人,其债权在清偿顺序中位于职工工资、税款之后,受偿比例通常较低。出借人应及时申报债权,并关注管理人公告。
- 借款人:仍需按合同约定偿还借款,还款资金将纳入破产财产。若平台涉嫌非法集资,借款人可能面临刑事追缴。
五、法律建议与行业警示
- 对投资者的建议:选择合规平台,警惕高息诱惑,分散投资,保留合同与交易记录。
- 对平台运营者的警示:严格遵守《网络借贷信息中介机构业务活动管理暂行办法》等法规,落实资金存管,不得承诺保本保息,建立风险准备金。
- 对监管部门的建议:加强事前准入与事中监测,建立互联网金融风险预警机制,完善破产清算中的协作流程。
六、
津魁互联网金融信息服务(攸县)破产清算案再次提醒我们,互联网金融信息服务行业必须坚守信息中介本质,合规经营。破产清算不仅是法律程序,更是对金融消费者权益保护和社会稳定的考验。各方应从中吸取教训,推动行业健康有序发展。
如若转载,请注明出处:http://www.firongchuang.com/product/31.html
更新时间:2026-10-11 00:18:49