2024年金融信息服务行业研究报告 创新、合规与全球化趋势
摘要
2024年,全球金融信息服务行业在技术革新、监管变革和市场需求的多重驱动下,呈现出蓬勃发展的态势。本报告全面分析了金融信息服务行业的定义、分类、全球及中国市场现状、技术趋势、竞争格局、监管环境、挑战与机遇,并对未来发展方向进行展望。报告显示,人工智能、大数据、区块链等前沿技术正深刻重塑行业生态,同时也带来数据安全、算法伦理等新挑战。中国金融信息服务市场在强监管背景下迈向规范化和高质量发展,国际化步伐加快。本报告旨在为行业参与者、投资者和监管机构提供有价值的参考。
1. 行业概述
1.1 行业定义与分类
金融信息服务是指通过信息技术手段,为金融机构、投资者、企业及个人提供金融数据、资讯、分析工具、交易支持等服务的产业。其核心在于降低信息不对称,提升金融决策效率。行业可细分为:
- 金融数据服务:提供实时行情、历史数据、基本面数据等,如Wind、Bloomberg。
- 金融资讯与媒体:提供新闻、研报、分析评论,如路透社、财新。
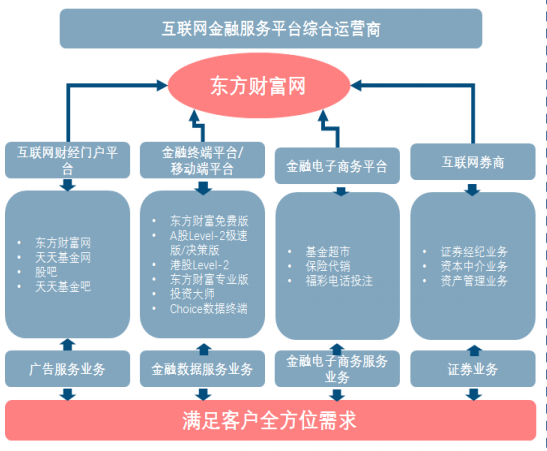
- 金融软件与工具:提供交易系统、风险管理、投资分析软件,如同花顺、东方财富。
- 金融IT外包与解决方案:为金融机构提供核心系统开发、运维服务,如恒生电子、中科软。
- 新兴金融科技服务:包括智能投顾、区块链信息服务、监管科技等。
1.2 行业价值链
金融信息服务行业价值链包括数据采集与生产、数据加工与处理、产品开发与分发、终端用户应用四个环节。上游数据源包括交易所、政府机构、企业财报等;中游由信息服务商进行数据清洗、整合和分析;下游面向银行、券商、基金、保险、企业及个人用户。
2. 全球金融信息服务市场概况
2.1 市场规模与增长
根据行业数据,2023年全球金融信息服务市场规模约为450亿美元,预计2024年将达到480亿美元,同比增长6.7%。增长动力主要来自云计算普及、AI技术应用、以及新兴市场金融深化。北美市场占比最大(约40%),其次是欧洲(30%)和亚太(25%)。
2.2 竞争格局
全球市场呈现寡头垄断特征。彭博(Bloomberg)、路孚特(Refinitiv,现属伦敦证券交易所集团)、标普全球(S&P Global)、慧甚(FactSet)、穆迪(Moody's)等巨头占据主导地位。其中彭博终端凭借其数据深度和通讯功能,在机构市场拥有极高粘性。专业数据商如PitchBook、Preqin在私募股权领域崛起,科技公司如谷歌云、AWS亦通过提供金融数据云服务切入市场。
2.3 技术趋势
- 人工智能与机器学习:用于智能搜索、情绪分析、预测建模。例如,彭博利用AI生成新闻摘要,路孚特推出基于NLP的文本分析工具。
- 云计算与SaaS化:服务模式从本地部署转向云端订阅,降低客户成本,提高可扩展性。
- 区块链与分布式账本:在数据确权、交易结算领域探索应用。
- 大数据与替代数据:卫星图像、社交媒体等替代数据成为投资决策新来源,信息服务商通过合作或自建方式整合。
3. 中国金融信息服务市场分析
3.1 发展历程与现状
中国金融信息服务行业起步于20世纪90年代,经历了从行情软件到综合金融信息平台的发展。当前市场规模(2023年)约为1200亿元人民币,预计2024年增长至1350亿元,增速约12.5%,高于全球平均水平。市场参与者众多,包括同花顺、东方财富、大智慧、Wind资讯、恒生电子等。
3.2 市场结构
- 金融数据终端:Wind资讯在机构市场占据领先地位,同花顺iFinD、东方财富Choice为主要竞争者。
- 个人投资者服务:同花顺、东方财富通过APP提供免费行情和社区服务,依靠广告和增值服务盈利。
- 金融IT解决方案:恒生电子在证券、基金核心系统领域市占率领先,长亮科技、宇信科技等在银行IT领域具有优势。
- 新兴业态:智能投顾(如天天基金、蚂蚁财富)、量化交易平台(如聚宽、米筐)快速发展。
3.3 技术应用与创新
中国金融信息服务商在移动互联网、大数据分析方面应用深入。例如,同花顺利用AI推出智能选股、语音交互功能;东方财富构建财经资讯+社区+交易闭环;恒生电子推出云计算、区块链解决方案。2024年,生成式AI成为热点,多家公司发布金融大模型,用于研报生成、客服问答、合规检查等场景。
3.4 竞争格局
市场竞争激烈,但细分领域集中度较高。Wind在机构数据终端市场具有绝对优势,同花顺和东方财富在个人用户端占据流量入口。金融IT领域,恒生电子在传统金融机构IT系统市场领先,但面临来自云计算公司和金融科技公司的挑战。
4. 监管环境与合规要求
4.1 全球监管趋势
- 数据隐私保护:欧盟《通用数据保护条例》(GDPR)、美国《加州消费者隐私法》(CCPA)对金融数据跨境流动和用户隐私提出严格要求。
- 算法治理:欧盟《人工智能法案》对金融领域高风险AI应用提出透明度、可解释性要求。
- 反垄断:监管机构关注金融数据市场的公平竞争,防止数据垄断。
4.2 中国监管政策
中国对金融信息服务行业实行严格监管。关键政策包括:
- 《网络安全法》《数据安全法》《个人信息保护法》:构成数据合规基础框架,要求金融数据本地化存储、分级分类管理。
- 《金融信息服务管理规定》(2018)及后续修订:明确金融信息服务提供者备案要求,禁止虚假信息、非法金融活动。
- 《证券基金经营机构信息技术管理办法》:对金融IT服务商提出系统安全、灾备等要求。
- 算法备案与伦理审查:2022年起,具有舆论属性或社会动员能力的算法需备案;金融领域AI应用需关注可解释性。
2024年,监管重点集中在数据跨境流动、生成式AI内容合规、投资者适当性管理等方面。
5. 行业挑战与机遇
5.1 主要挑战
- 数据安全与隐私保护:数据泄露风险加大,合规成本上升。
- 技术伦理与算法偏见:AI模型可能产生误导性信息,影响市场公平。
- 市场竞争加剧:科技巨头跨界竞争,传统服务商面临转型压力。
- 宏观经济不确定性:金融市场波动影响机构IT支出。
- 人才短缺:兼具金融与技术的复合型人才供不应求。
5.2 发展机遇
- 数字化转型深化:金融机构持续加大科技投入,为IT服务商带来机遇。
- 财富管理市场增长:中国居民财富转移,智能投顾需求旺盛。
- 跨境金融服务:资本市场开放,跨境数据服务需求增加。
- 生成式AI应用:在自动报告生成、智能客服、投研辅助等领域潜力巨大。
- 绿色金融与ESG:ESG数据服务成为新增长点。
6. 未来展望与策略建议
6.1 发展趋势
- 智能化:AI将渗透到金融信息服务的全链条,实现个性化、预测性服务。
- 云化与SaaS化:订阅制模式成为主流,降低中小机构使用门槛。
- 一体化平台:数据、资讯、工具、交易功能融合,提供端到端解决方案。
- 全球化与本地化结合:国际巨头加大本土化投入,中国服务商寻求出海机会。
- 监管科技(RegTech)兴起:合规科技需求激增,助力机构满足监管要求。
6.2 策略建议
- 对服务商:加大研发投入,特别是AI和大数据技术;注重数据合规与安全体系建设;探索垂直领域深耕;拓展海外市场。
- 对金融机构:合理规划IT预算,选择可扩展的云服务;加强供应商风险管理;培养复合型人才。
- 对投资者:关注具有核心技术壁垒和合规优势的头部企业;注意政策风险。
- 对监管机构:平衡创新与风险,完善数据治理和算法监管框架,促进公平竞争。
7. 结论
2024年金融信息服务行业正处于技术驱动与监管规范的双重变局中。全球市场稳健增长,中国市场活力强劲。人工智能等新技术带来效率提升的也引发新的风险。行业参与者需在创新与合规之间找到平衡,以技术为矛、合规为盾,才能在激烈的竞争中赢得优势。金融信息服务将更加智能化、平台化、全球化,为金融体系的高效运行提供有力支撑。
如若转载,请注明出处:http://www.firongchuang.com/product/53.html
更新时间:2026-11-21 23:43:32